Qué es un rendimiento financiero y cómo interpretarlo para tomar mejores decisiones

El rendimiento financiero es la ganancia o pérdida que genera una inversión en un periodo determinado, expresada como porcentaje sobre el capital inicial. Si quieres saber si tu dinero está creciendo o solo descansando, esta es la métrica que necesitas entender.
A lo largo de este artículo encontrarás cómo se calcula el rendimiento con ejemplos en pesos mexicanos, qué diferencia hay entre el rendimiento nominal y el real, qué factores lo afectan y cuáles son los errores más frecuentes al interpretarlo. Todo con un enfoque práctico, sin tecnicismos innecesarios.
Rendimiento financiero: cómo funciona y por qué importa
Cuando depositas o inviertes dinero en un instrumento financiero, esos recursos no se quedan quietos. La institución o el mercado los pone a trabajar y, a cambio, te entrega una compensación: el rendimiento.
Este indicador es clave porque permite comparar opciones de inversión con criterios objetivos. Sin él, elegir entre un pagaré bancario, un CETE o un fondo de inversión sería como comparar precios sin ver las etiquetas.
En México, los CETES (Certificados de la Tesorería de la Federación) suelen usarse como referencia del rendimiento libre de riesgo. La tasa objetivo de Banxico también influye de forma directa en lo que los distintos instrumentos pueden ofrecer. Conocer el rendimiento te ayuda a saber si tu dinero está, al menos, manteniéndose frente a la inflación.
Cómo calcular el rendimiento financiero con ejemplos prácticos
Saber la definición no basta; lo que marca la diferencia es poder calcular el rendimiento por cuenta propia. Estas son las bases para hacerlo.
Fórmula básica del rendimiento
La fórmula es más accesible de lo que parece:
Rendimiento = (Valor final − Valor inicial) / Valor inicial × 100
El valor inicial es el dinero que pusiste al comenzar. El valor final es lo que tienes al terminar el periodo. El resultado te da un porcentaje que indica cuánto creció (o disminuyó) tu inversión.
Si el número es positivo, hubo ganancia. Si es negativo, hubo pérdida. Así de claro.
Ejemplo con cifras del contexto mexicano
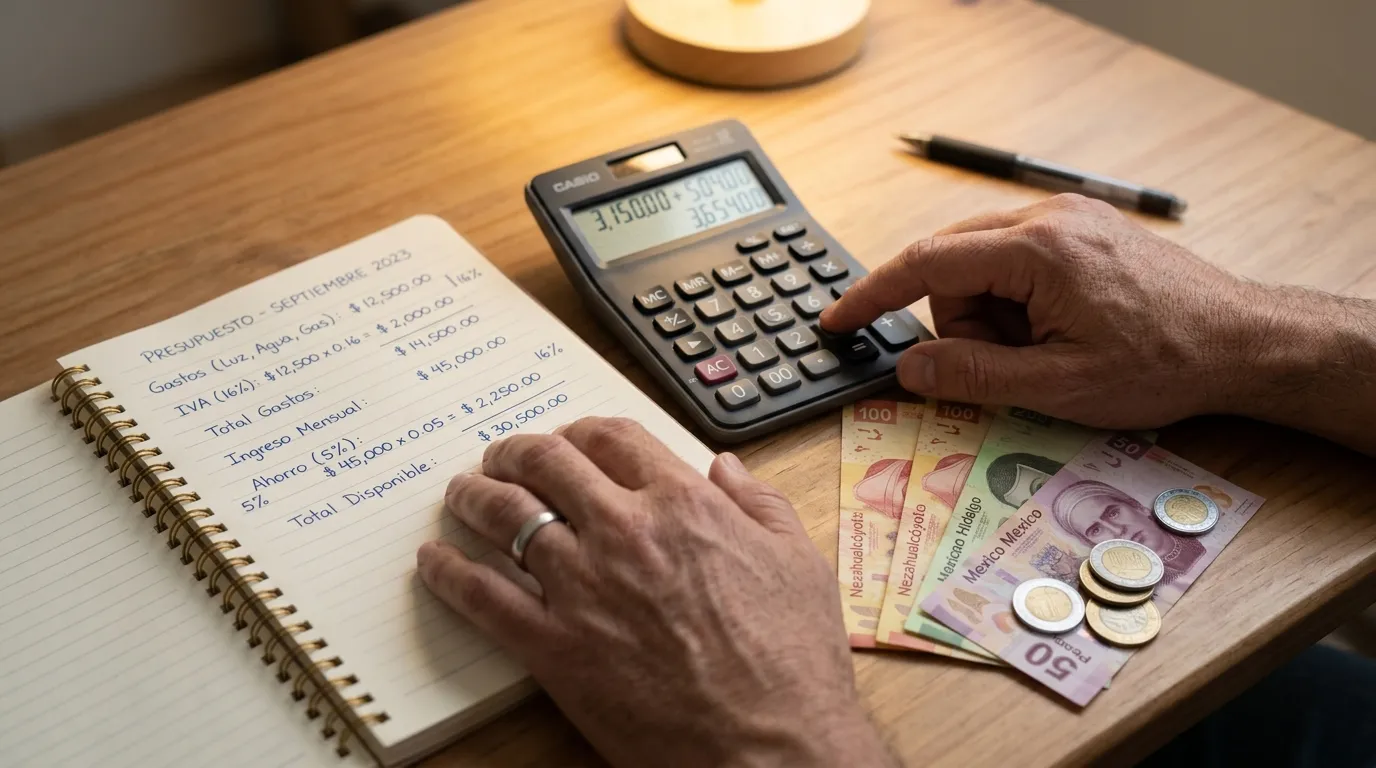
Supón que inviertes $10,000 pesos en un instrumento y, al cabo de un año, tienes $10,800 pesos. Aplicando la fórmula:
(10,800 − 10,000) / 10,000 × 100 = 8% de rendimiento anual
Ahora el escenario contrario: inviertes $10,000 en un fondo de renta variable y, tras seis meses de volatilidad en el mercado, tu saldo es $9,400. El resultado sería:
(9,400 − 10,000) / 10,000 × 100 = −6% de rendimiento
Este segundo ejemplo es el que muchos artículos omiten. El rendimiento puede ser negativo, y entender esa posibilidad antes de invertir es parte de tomar decisiones con mayor claridad.
Rendimiento nominal, real y compuesto: diferencias que cambian todo
No todos los rendimientos se interpretan igual. Conocer las diferencias entre estos tres tipos puede cambiar por completo la forma en que evalúas una inversión.
Rendimiento nominal vs. rendimiento real
El rendimiento nominal es el porcentaje que ves anunciado en el instrumento: "8% anual", "10% a 28 días". Es el número bruto, antes de descontar cualquier factor externo.
El rendimiento real, en cambio, descuenta la inflación. Si tu inversión rinde 10%, pero la inflación del periodo fue de 5%, tu rendimiento real es cercano al 5%. Eso significa que tu poder adquisitivo creció, pero mucho menos de lo que el número nominal sugería.
En México, donde la inflación ha mostrado variaciones relevantes en los últimos años, ignorar este ajuste puede llevar a conclusiones equivocadas. Una inversión que "rinde bien" en términos nominales podría estar perdiendo valor en términos reales.
Qué es el rendimiento compuesto y por qué conviene entenderlo
El rendimiento compuesto —también conocido como interés compuesto— ocurre cuando las ganancias de un periodo se reinvierten y, en el siguiente periodo, también generan ganancias. Es el efecto de que el dinero trabaje sobre sí mismo.
Imagina que inviertes $10,000 pesos con un rendimiento del 8% anual. Al primer año tienes $10,800. Si reinviertes todo, el segundo año el 8% se calcula sobre $10,800, no sobre $10,000. La diferencia parece pequeña al inicio, pero se amplía con el tiempo.
Quienes no reinvierten sus rendimientos y los retiran cada periodo renuncian a este efecto. Entender cómo funciona ayuda a tomar decisiones más conscientes sobre cuándo y cómo retirar ganancias.
Factores que afectan el rendimiento financiero de tus inversiones
El rendimiento no depende solo del instrumento que elijas. Hay varios factores —algunos bajo tu control, otros no— que influyen en el resultado final.
- Riesgo y volatilidad: A mayor riesgo, mayor rendimiento potencial, pero también mayor posibilidad de pérdida. Un fondo de renta variable puede ofrecer más que un pagaré bancario, pero también puede caer.
- Plazo de la inversión: Los plazos más largos suelen asociarse con mejores rendimientos. Instrumentos a corto plazo ofrecen liquidez, pero con menor retorno.
- Inflación y tasas de Banxico: Cuando la tasa de referencia sube, los instrumentos de deuda tienden a mejorar sus rendimientos. La inflación, por su parte, erosiona el valor real de las ganancias.
- Comisiones e impuestos: El rendimiento neto —lo que al final queda en tu bolsillo— puede ser muy distinto al bruto. Las comisiones de administración y la retención de ISR reducen el resultado final.
- Diversificación: Distribuir el dinero entre distintos instrumentos puede equilibrar el riesgo sin sacrificar del todo el rendimiento.
Evaluar estos factores en conjunto, antes de comprometer tu dinero, marca la diferencia entre una decisión informada y una basada solo en el número más atractivo del anuncio.
Errores comunes al evaluar un rendimiento financiero (y cómo evitarlos)
Estos son los cuatro errores más frecuentes al evaluar un rendimiento y cómo evitarlos:
- Comparar instrumentos distintos sin criterio común. Poner frente a frente un CETE a 28 días con un fondo de renta variable a un año no tiene sentido: son productos con perfiles completamente diferentes. El número más alto no siempre es el mejor.
- Olvidar la inflación. Un rendimiento del 9% no significa ganar ese porcentaje. Si la inflación del periodo fue del 6%, la ganancia real fue de apenas 3%. En periodos de inflación alta, este ajuste puede cambiar por completo la evaluación.
- Ignorar comisiones e ISR. En México los rendimientos están sujetos a retención de ISR, más comisiones de administración. El rendimiento neto —después de esos descuentos— es el número que en verdad importa.
- Confiar en rendimientos pasados. Que un instrumento haya tenido un excelente desempeño el año anterior no garantiza que lo repita. Este sesgo lleva a entrar tarde en inversiones que ya dieron lo mejor de sí.
Algunas apps, como Mercado Pago, muestran de forma transparente el detalle de los movimientos en la cuenta. Esto puede ayudar a dar seguimiento a tus finanzas sin cálculos manuales cada mes.
Esta misma app que transparenta tus movimientos también te permite recibir pagos de tus clientes. Aprender a cobrar a través de Mercado Pago es un paso natural para centralizar tus finanzas.
Preguntas frecuentes sobre rendimiento financiero
¿Cuál es la diferencia entre rendimiento y rentabilidad?
El rendimiento mide la ganancia o pérdida porcentual en un periodo específico. La rentabilidad es una medida más amplia: considera el rendimiento acumulado a lo largo del tiempo y en relación con el capital total invertido. El rendimiento es una foto; la rentabilidad, una película.
¿El rendimiento financiero siempre es positivo?
No. Dependiendo del instrumento y las condiciones del mercado, el rendimiento puede ser negativo. Eso significa que el capital invertido disminuyó durante el periodo evaluado. Es un escenario posible, sobre todo en instrumentos de renta variable.
¿Cómo afecta la inflación al rendimiento de mis inversiones?
La inflación reduce el poder adquisitivo de las ganancias. Si el rendimiento nominal de una inversión es menor que la tasa de inflación de ese periodo, el rendimiento real es negativo: tu dinero vale menos que antes, aunque el número en pantalla sea positivo.
¿Los rendimientos financieros pagan impuestos en México?
Sí. En México se retiene ISR sobre los intereses y rendimientos generados por inversiones. La tasa de retención la establece el SAT cada año fiscal y varía según el tipo de instrumento. Revisar este dato antes de invertir ayuda a calcular con mayor precisión el rendimiento neto.
Deja un comentario