Conversión automática de divisas al recibir pagos: cómo funciona

La conversión automática de divisas al recibir pagos es el proceso por el cual un procesador de pagos detecta que el cobro llegó en moneda extranjera y lo convierte a pesos mexicanos usando el tipo de cambio vigente en ese momento, sin que tengas que hacer nada de forma manual. Quien recibe el pago no necesita operar el cambio: el sistema lo ejecuta en segundo plano, entre la confirmación del cobro y el depósito en tu cuenta.
En este artículo encontrarás cómo opera ese mecanismo de extremo a extremo, qué factores determinan el tipo de cambio que se aplica, qué comisiones pueden reducir el monto final que recibes y qué aspectos vale la pena revisar al momento de elegir un servicio para cobrar desde el extranjero.
Qué pasa en los segundos en que llega un pago en divisa extranjera
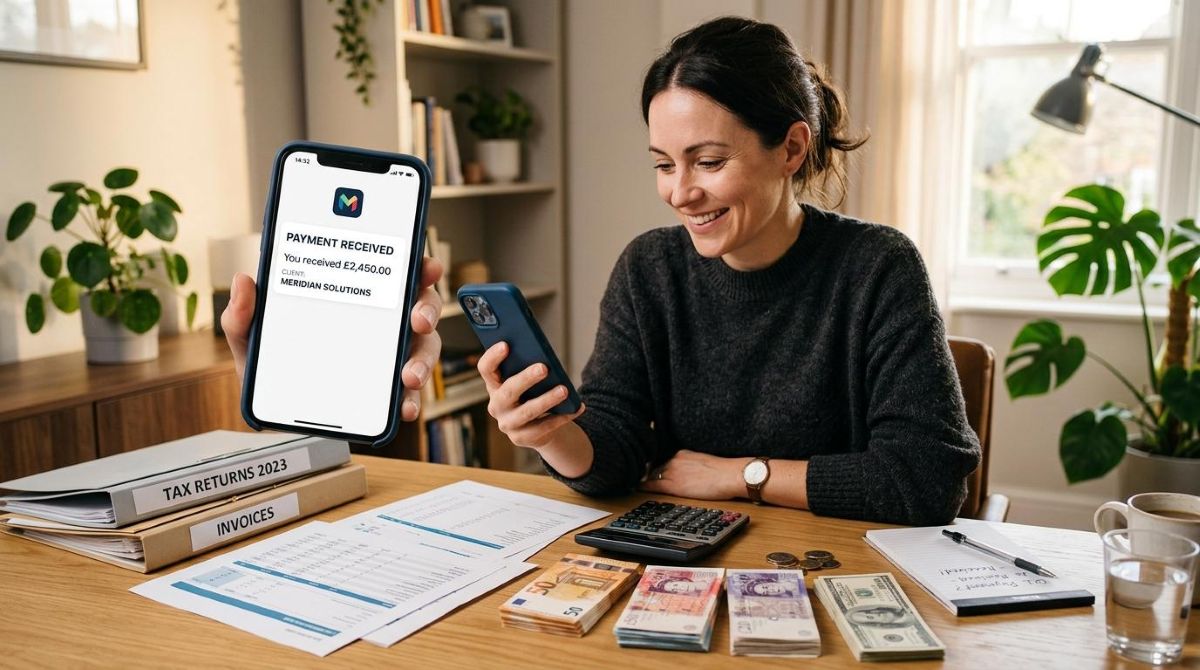
Imagina que tienes un cliente en Estados Unidos que acaba de confirmar un pago de 500 dólares por un proyecto de diseño. En el instante en que esa transacción se aprueba, el procesador de pagos que usas identifica que los fondos están denominados en dólares, no en pesos. Esa detección de divisa es el primer paso del proceso.
A continuación, el procesador consulta el tipo de cambio en tiempo real a través de fuentes financieras de referencia, como los mercados interbancarios o proveedores especializados en datos cambiarios. Sobre ese tipo de cambio de mercado, el proveedor aplica un margen propio, conocido como spread, que representa parte de su ganancia por el servicio de conversión. El resultado es el tipo de cambio que verás reflejado en tu cuenta, que puede diferir del que publican los buscadores financieros o los bancos centrales.
Con ese tipo de cambio ya definido, el sistema ejecuta la conversión y deposita el monto en pesos en tu cuenta. Todo este flujo, desde la detección de la divisa hasta la liquidación en moneda local, puede ocurrir en cuestión de minutos o de horas, según el servicio y la red de transferencia involucrada.
Los costos reales de la conversión automática de divisas al recibir pagos
Recibir un pago en dólares o euros no significa que ese monto llegue íntegro a tu cuenta en pesos. Hay al menos tres variables que determinan cuánto recibes realmente.
El spread cambiario: la comisión que no siempre se ve
El spread cambiario es la diferencia entre el tipo de cambio interbancario (el que se negocia entre grandes instituciones financieras) y el tipo de cambio que el proveedor te ofrece. Si el tipo de cambio del mercado es de 17.50 pesos por dólar y el proveedor te aplica 17.10, esa diferencia de 0.40 pesos por dólar es el spread.
Lo que hace al spread particularmente relevante es que no aparece como una comisión visible en el desglose de la transacción. Se refleja de forma directa en el tipo de cambio ofrecido, lo que puede dificultar la comparación entre servicios si no se revisa con atención la política cambiaria de cada uno.
Comisiones fijas y porcentuales del servicio
Además del spread, muchos servicios cobran una comisión por conversión que puede tener dos estructuras: una tarifa fija por transacción (por ejemplo, un monto determinado sin importar el volumen) o un porcentaje sobre el monto convertido. El modelo fijo suele convenir más cuando los cobros son de montos altos; el porcentual puede resultar más accesible para transacciones pequeñas o esporádicas.
Algunos servicios combinan ambos modelos: una comisión porcentual base más una tarifa mínima por operación. Conocer esta estructura antes de cobrar permite calcular con precisión el monto neto que llegará a tu cuenta.
Cuándo el momento del cobro afecta el monto final
El tipo de cambio no es estático: fluctúa a lo largo del día según las condiciones del mercado. Si la conversión se procesa en un momento de baja del peso frente al dólar, recibirás menos pesos por el mismo monto en dólares. Este riesgo es inherente a cualquier operación cambiaria.
Algunos servicios ofrecen la opción de bloqueo temporal del tipo de cambio, que permite fijar la tasa al momento de emitir el cobro y no al momento de recibirlo. Esta herramienta puede ser útil para quienes facturan proyectos con fechas de pago diferidas y quieren mayor certeza sobre el monto final.
Conversión dinámica vs. conversión automática: diferencias que importan al cobrar
Existe una confusión frecuente entre dos conceptos que suenan parecidos pero funcionan de forma distinta. La Conversión Dinámica de Moneda (DCC, por sus siglas en inglés) y la conversión automática estándar no son lo mismo, y la diferencia importa sobre todo para quien recibe el pago.
La DCC está orientada al comprador: cuando una persona paga con su tarjeta en el extranjero, el sistema le ofrece ver el cargo en su propia moneda local en lugar de la moneda del comercio. El tipo de cambio en ese caso lo fija el proveedor del punto de venta, y suele ser menos favorable que el que aplicaría el banco emisor de la tarjeta. La conversión automática estándar, en cambio, opera del lado del receptor: los fondos llegan en la divisa del pagador y el procesador los convierte a la moneda local de quien cobra, en este caso pesos mexicanos.
Para quien recibe cobros internacionales desde México, la distinción tiene implicaciones prácticas. En un escenario de DCC, el tipo de cambio lo controla el proveedor del punto de venta del pagador, no el tuyo. En la conversión automática del lado receptor, el tipo de cambio depende del procesador o app que uses para cobrar, lo que te da más capacidad de comparar y elegir.
Las diferencias clave entre ambos mecanismos son las siguientes:
- La DCC la activa el proveedor del pagador; la conversión automática la ejecuta el procesador del receptor.
- En DCC, el pagador puede rechazar la conversión; en la conversión automática del receptor, el proceso ocurre sin intervención del pagador.
- El tipo de cambio de la DCC suele incluir márgenes más altos; el de la conversión automática varía según el proveedor del receptor.
- La DCC genera un cargo en la moneda del receptor visible para el pagador; la conversión automática genera un depósito en pesos visible para el receptor.
Qué revisar al elegir un servicio para recibir pagos en divisas extranjeras
Elegir bien el servicio con el que recibirás pagos internacionales puede marcar una diferencia notable en el monto que llega a tu cuenta. Estos son los criterios que conviene revisar antes de decidir:
- Transparencia del tipo de cambio: el servicio debe publicar el tipo de cambio aplicado a cada conversión, no solo el de referencia. Compara el tipo de cambio que ofrece con el interbancario del día para estimar el spread real.
- Velocidad de liquidación: algunos servicios depositan el dinero convertido el mismo día; otros pueden tardar entre 3 y 5 días hábiles. Conocer ese plazo ayuda a planificar el flujo de efectivo.
- Disponibilidad de cuentas multidivisa o IBAN virtual: estas herramientas permiten recibir transferencias internacionales en la divisa de origen y decidir cuándo convertir, en lugar de quedar sujeto al tipo de cambio del momento del cobro.
- Reportes detallados de cada conversión: el servicio debe informar la moneda de origen, la tasa aplicada, la comisión cobrada y el monto final en pesos. Sin ese desglose, es difícil auditar los costos reales.
- Compatibilidad con herramientas de contabilidad o facturación: si emites facturas en pesos por cobros en dólares, necesitas un registro preciso del tipo de cambio aplicado para efectos fiscales.
La app de Mercado Pago, por ejemplo, permite recibir pagos desde el extranjero en México. Antes de usarla, o de usar cualquier otro servicio, conviene revisar las condiciones específicas de conversión que aplica para recibir pagos internacionales y comparar con otras opciones disponibles según tu volumen y frecuencia de cobros.
Seguridad y cumplimiento normativo en las conversiones internacionales
Los procesos que ocurren detrás de cada conversión no son solo tecnológicos: también están sujetos a estándares de seguridad y marcos regulatorios que protegen tanto los datos como los fondos de quien recibe el pago.
El estándar PCI-DSS (Payment Card Industry Data Security Standard) establece los requisitos de seguridad que deben cumplir los servicios que procesan transacciones con tarjeta. Su cumplimiento garantiza que los datos de la transacción, incluyendo los de la conversión cambiaria, se transmitan y almacenen de forma protegida. Para quien cobra, esto significa que la información de sus clientes y de sus cobros no queda expuesta durante el proceso.
Los procesos KYC (Know Your Customer, o verificación de identidad) y AML (Anti-Money Laundering, o prevención de lavado de dinero) son otra capa de protección. Por eso algunos servicios solicitan documentación adicional cuando las transacciones superan ciertos montos o provienen de determinados países. Lejos de ser un obstáculo, estos procesos existen para proteger al receptor de posibles fraudes o de ser involucrado en operaciones irregulares sin saberlo.
En México, los proveedores de servicios de pago que operan con divisas extranjeras deben cumplir con el marco regulatorio del Banco de México y, según su naturaleza, estar supervisados por la Comisión Nacional Bancaria y de Valores (CNBV). Verificar que el servicio que uses cuente con esta regulación es una forma de confirmar que opera dentro de los estándares del sistema financiero mexicano.
Preguntas frecuentes sobre la conversión automática de divisas al recibir pagos
¿A qué tipo de cambio se hace la conversión automática cuando recibo un pago en dólares?
El procesador usa el tipo de cambio del mercado en el momento de la transacción, al que suma un margen o spread. Ese tipo de cambio puede diferir del interbancario o del que publican los buscadores financieros. Revisar la política de tipo de cambio del servicio antes de cobrar es la forma de conocer el costo real de cada conversión.
¿Puedo elegir no convertir el pago y mantenerlo en la divisa original?
Depende del servicio. Algunos permiten mantener saldos en múltiples divisas y convertir cuando el receptor lo decida; otros convierten de forma automática sin opción de retener la divisa extranjera. Las cuentas multidivisa son la herramienta que habilita ese control sobre el momento de la conversión.
¿Cuánto tiempo tarda en llegar el dinero convertido a mi cuenta en pesos?
El tiempo varía según el servicio: puede ser el mismo día (same-day settlement) o hasta 3 a 5 días hábiles. Los factores que influyen incluyen el tipo de red de transferencia, el país de origen del pago y el monto de la transacción. Verificar los tiempos de liquidación en pesos es parte esencial de comparar servicios.
¿La conversión automática aplica también para transferencias bancarias internacionales?
Sí, aunque el mecanismo puede diferir al de los pagos con tarjeta. En transferencias SWIFT o SEPA, la conversión puede ocurrir en el banco intermediario o en el banco receptor. Algunos servicios con IBAN virtual reciben la divisa extranjera y la convierten antes de depositar en la cuenta local, lo que puede ofrecer mayor control sobre el tipo de cambio aplicado.
¿Qué es el spread cambiario y cómo afecta el monto que recibo?
El spread cambiario es la diferencia entre el tipo de cambio interbancario y el que aplica el proveedor. Un spread más bajo significa que recibes más pesos por cada dólar o euro cobrado. No siempre aparece como una comisión visible: se refleja de forma directa en el tipo de cambio ofrecido, por lo que comparar ese dato entre servicios es clave para maximizar el monto neto recibido.
Si ya tienes claro cómo funciona la conversión automática y qué costos hay detrás de cada transacción, el siguiente paso es explorar qué opciones tienes disponibles en México para cobrar desde el extranjero con transparencia en el tipo de cambio. La app de Mercado Pago es una de las alternativas que puedes revisar para recibir pagos internacionales: consulta las condiciones que aplica para conversión de divisas y compara con otros servicios según tu volumen de cobros y la frecuencia con la que recibes pagos del extranjero.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Deja un comentario