Qué es un rendimiento de inversión y cómo puede ayudarte a tomar mejores decisiones

El rendimiento de inversión es la ganancia o pérdida que genera tu dinero al invertirlo, expresada como porcentaje del capital inicial. Si destinas $10,000 pesos y al cabo de un año recuperas $10,800, tu rendimiento fue del 8%. Este número te dice, de entrada, si tu dinero trabajó a tu favor o no.
En este artículo, encontrarás cómo se calcula el rendimiento paso a paso, qué tipos existen, qué factores lo afectan en el contexto mexicano —inflación, impuestos, comisiones— y cómo comparar opciones usando el rendimiento neto real, no solo la cifra que suelen mostrar las instituciones.
Rendimiento de inversión: cómo funciona y por qué importa
El concepto es más concreto de lo que parece. Imagina que colocas $10,000 MXN en un instrumento financiero y, doce meses después, tu saldo es de $10,800. La diferencia de $800 representa un rendimiento nominal del 8% anual: la cifra que ves en el estado de cuenta.
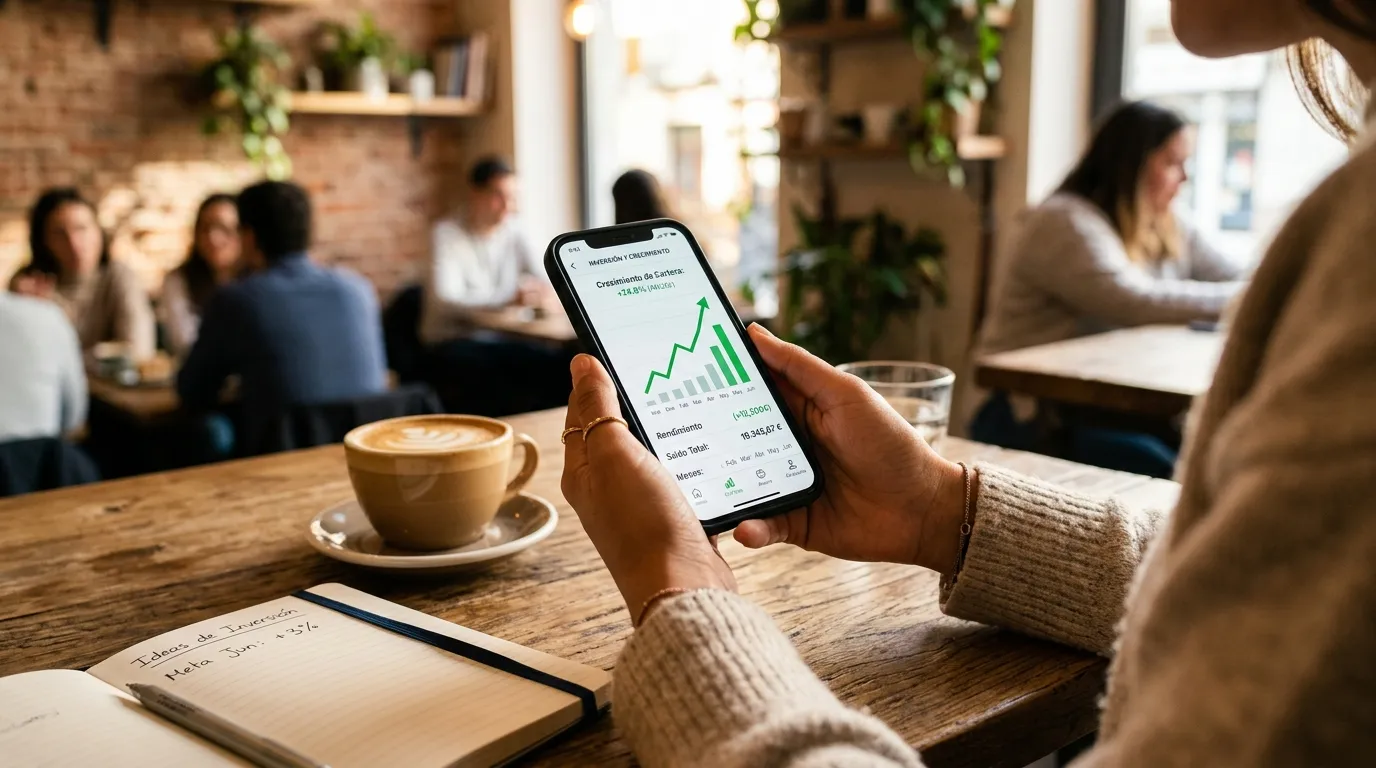
El problema es que esa cifra no cuenta toda la historia. Si durante ese año la inflación en México fue del 5%, tu dinero creció en términos de números, pero su poder de compra real aumentó solo alrededor del 3%. A eso se le llama rendimiento real, y es el que refleja con mayor precisión si tu patrimonio avanzó.
El rendimiento no es una promesa de resultados futuros; es una referencia clave para comparar alternativas de manera objetiva. Entenderlo te ayuda a diferenciar entre un producto que solo aparenta ser conveniente y uno que, después de considerar factores como inflación e impuestos, realmente optimiza tus finanzas según las necesidades y la etapa de madurez de tu negocio.
Tipos de rendimiento de inversión que conviene conocer
Los rendimientos no se comportan ni se presentan igual. Conocer sus variantes te permite comparar opciones de forma más precisa.
Rendimiento fijo y rendimiento variable
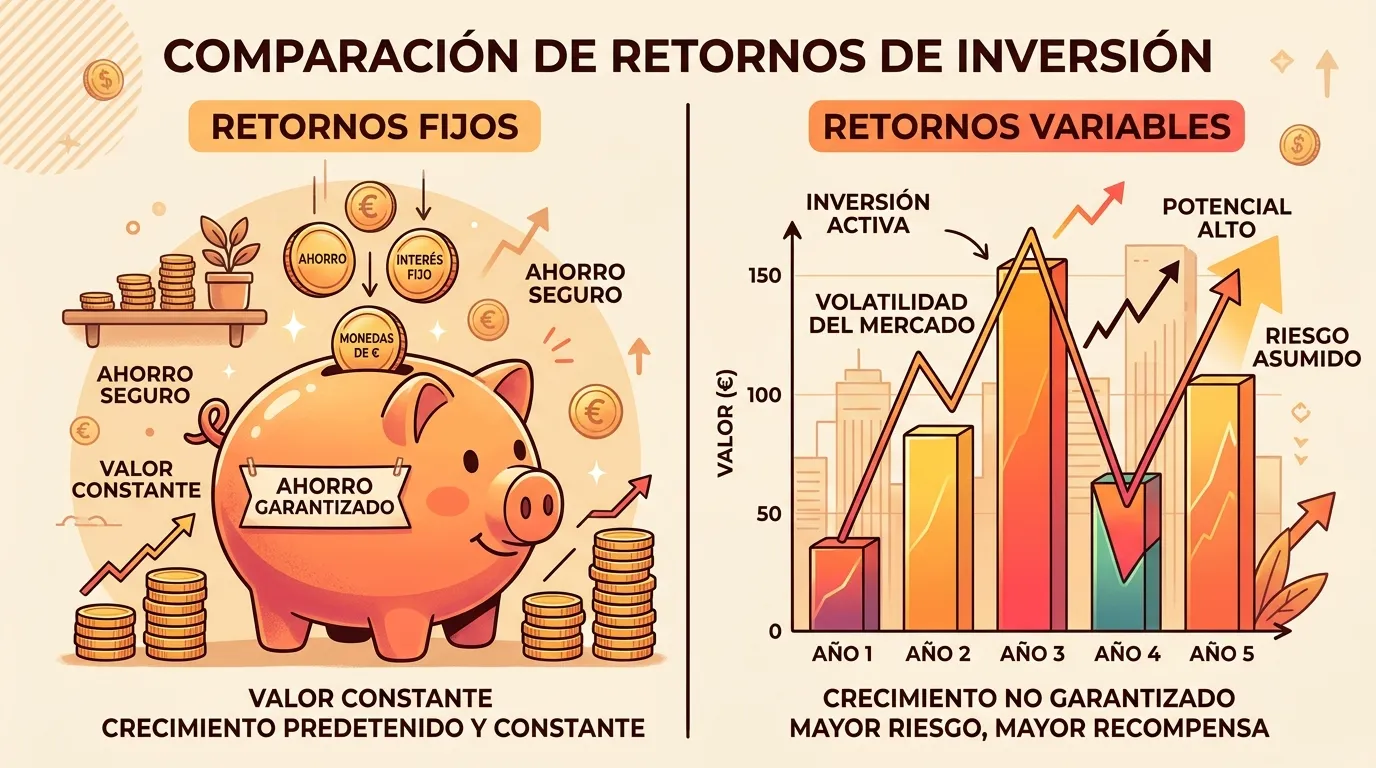
El rendimiento fijo se pacta desde el inicio de la inversión. Instrumentos como los CETES o los pagarés bancarios te indican de antemano qué tasa recibirás al vencimiento, lo que reduce la incertidumbre. Por ejemplo, si adquieres CETES a 28 días con una tasa del 10% anual, sabes con anticipación cuánto recibirás.
El rendimiento variable, en cambio, depende del comportamiento del mercado. Las acciones o los fondos de renta variable pueden ofrecer mayor potencial de crecimiento, pero también pueden generar pérdidas si el mercado se mueve en sentido contrario. Cada perfil de persona inversionista responde de forma distinta ante esa incertidumbre.
Rendimiento bruto frente a rendimiento neto
Esta distinción es clave para no llevarse sorpresas:
- El rendimiento bruto es la cifra antes de descontar comisiones e impuestos.
- El rendimiento neto es lo que llega al bolsillo después de esos descuentos.
En México, los rendimientos financieros están sujetos a retención de ISR. Además, muchos fondos de inversión cobran comisiones de administración que reducen el resultado final. Para comparar productos de distintas instituciones en condiciones más parejas, conviene revisar la GAT (Ganancia Anual Total), un indicador regulado que ya incorpora ciertos costos y ofrece una referencia más cercana al rendimiento real que obtendrás.
Cómo calcular el rendimiento de una inversión paso a paso
La fórmula base es accesible y no requiere conocimientos avanzados:
(Valor final – Valor inicial) / Valor inicial × 100
Supón que inviertes $15,000 MXN y al cabo de 12 meses tu saldo es de $16,350. El cálculo sería:
- Valor final: $16,350
- Valor inicial: $15,000
- Diferencia: $1,350
- División: $1,350 / $15,000 = 0.09
- Resultado: 0.09 × 100 = 9% de rendimiento nominal anual
Ahora bien, ese 9% es el rendimiento bruto. Para obtener el neto, hay que descontar la retención de ISR y las comisiones aplicables. Si el ISR retenido representa el 1.5% del capital y la comisión de administración es del 0.5%, el rendimiento neto se acercaría al 7%. La diferencia parece pequeña, pero en horizontes de varios años puede ser considerable.
Ten en cuenta que esta fórmula es una herramienta de referencia. Los resultados pasados de cualquier instrumento no garantizan rendimientos futuros, y el riesgo siempre está presente en mayor o menor medida.
Factores que afectan el rendimiento de inversión en México
El entorno económico mexicano tiene características propias que influyen de forma directa en lo que una inversión termina generando. Antes de elegir un instrumento, conviene tener presentes estos elementos:
- Inflación: reduce el poder adquisitivo de las ganancias. Un rendimiento nominal del 9% con una inflación del 5% equivale a un rendimiento real de alrededor del 4%.
- Tasa de referencia de Banxico: cuando el Banco de México ajusta su tasa objetivo, los instrumentos de renta fija como CETES o pagarés suelen moverse en la misma dirección.
- Comisiones de administración o intermediación: cada cargo que cobra la institución financiera erosiona el rendimiento bruto. Conviene revisar el desglose antes de invertir.
- Retención de ISR: en México se retiene impuesto sobre los intereses y algunas ganancias de capital. Este descuento es automático en muchos productos, pero debe considerarse al comparar opciones.
- Plazo de la inversión: los horizontes más largos pueden ayudar a absorber la volatilidad de los instrumentos variables, aunque también implican menor liquidez en el corto plazo.
Ninguno de estos factores determina por sí solo si una inversión es adecuada o no. La combinación de todos ellos, junto con tus metas y tolerancia al riesgo, es lo que da contexto real al número que ves en pantalla.
Estrategias para buscar un mejor rendimiento de inversión
Conocer el concepto es el punto de partida, pero aplicarlo en decisiones concretas requiere algunos criterios prácticos. Estas estrategias pueden orientar el proceso:
- Diversificar entre instrumentos: combinar renta fija y variable distribuye el riesgo y puede equilibrar el rendimiento global del portafolio.
- Definir un horizonte temporal: las metas de corto plazo (menos de un año) suelen alinearse mejor con instrumentos de bajo riesgo; las de largo plazo pueden tolerar mayor variabilidad.
- Comparar con GAT y rendimiento neto: la tasa nominal que anuncia una institución no siempre refleja lo que recibirás. Revisar la GAT y calcular el neto tras impuestos y comisiones ofrece una imagen más precisa.
- Revisar el portafolio de forma periódica: las condiciones del mercado cambian, y lo que fue una buena opción hace seis meses puede no serlo hoy.
Para quienes están dando sus primeros pasos, algunas apps financieras como Mercado Pago ofrecen herramientas accesibles para comenzar a explorar el mundo de las inversiones. No es la única alternativa disponible, pero puede ser un punto de entrada para familiarizarse con cómo funciona el dinero cuando se pone en movimiento.
Preguntas frecuentes sobre el rendimiento de inversión
¿Cuál es la diferencia entre rendimiento y rentabilidad?
El rendimiento mide la ganancia o pérdida en un periodo específico. La rentabilidad se refiere a la capacidad general de una inversión para generar beneficios a lo largo del tiempo. Ambos conceptos están relacionados, pero el rendimiento es una medición puntual y la rentabilidad es una valoración más amplia del desempeño de un instrumento o portafolio.
¿Un rendimiento alto siempre significa una buena inversión?
No por fuerza. Un rendimiento alto suele venir acompañado de mayor riesgo. Además, si no se descuenta la inflación, las comisiones y los impuestos, la cifra puede resultar engañosa. Evaluar el rendimiento neto real —y no solo el número bruto— es lo que permite tomar decisiones con mayor claridad.
¿Cómo afecta la inflación al rendimiento de una inversión?
La inflación reduce el poder adquisitivo de lo que genera una inversión. Si una inversión produce un rendimiento del 10% anual, pero la inflación en México se ubica en el 5%, el rendimiento real es cercano al 5%. Por eso conviene comparar siempre el rendimiento nominal contra la inflación vigente antes de concluir si el dinero creció de verdad.
¿Qué es la GAT y por qué es útil para comparar inversiones?
La Ganancia Anual Total (GAT) es un indicador regulado en México que muestra el rendimiento de un producto financiero con ciertos costos ya incluidos. Su utilidad está en que permite comparar opciones de distintas instituciones en condiciones más parejas, a diferencia de la tasa nominal, que no siempre refleja el impacto de comisiones e impuestos.
Deja un comentario