Qué son los CETES y cómo invertir en ellos desde tu PyME en México

Los Certificados de la Tesorería de la Federación son títulos de deuda emitidos por el Gobierno Federal de México que se compran a un precio menor al de su valor nominal y generan una ganancia al momento del vencimiento. Sí es posible invertir en CETES desde una PyME, pero solo si tu negocio opera como persona física con actividad empresarial, ya que Cetes Directo solamente admite personas físicas.
En este artículo encontrarás cómo funciona el mecanismo de estos instrumentos, las dos rutas de acceso según el tipo de registro fiscal de tu empresa, los pasos para cada caso, las implicaciones fiscales de los rendimientos y algunos consejos para integrar los CETES a la gestión de liquidez de tu negocio.
Cómo funcionan los CETES como instrumento de inversión
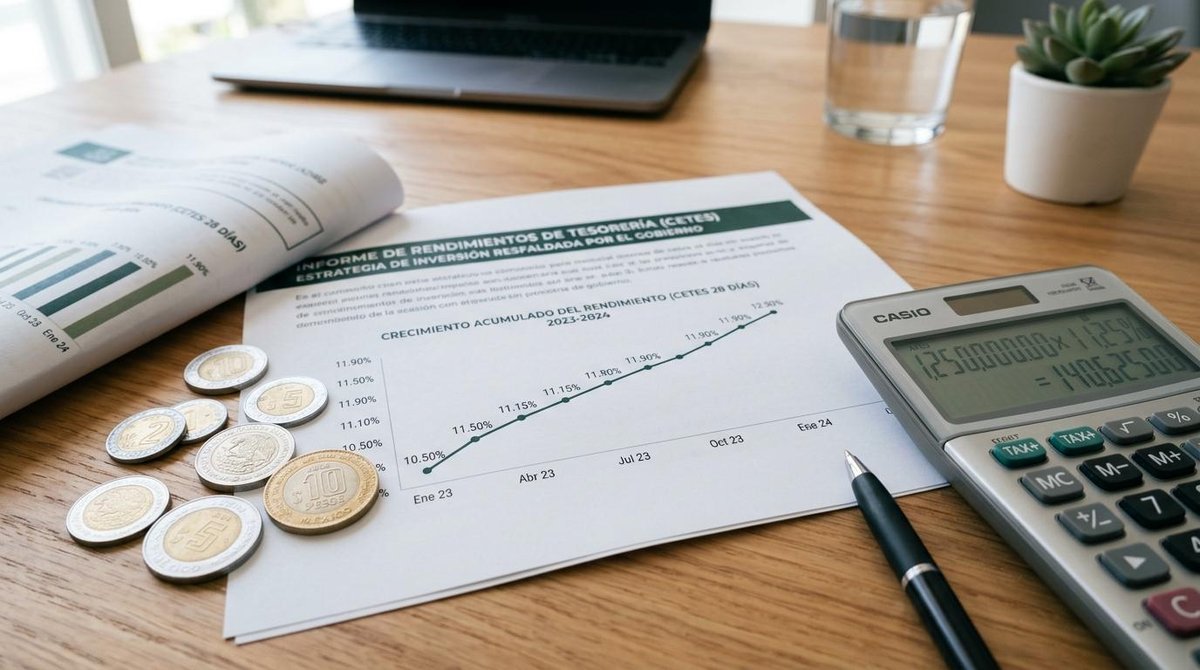
Los CETES operan bajo un mecanismo de descuento: se compran por debajo de su valor nominal de $10 pesos y al vencimiento el gobierno paga ese valor completo. Si compras un título a $9.50, recibes $10.00 al final del plazo y tu ganancia es de $0.50 por título. La tasa de rendimiento la define el Banco de México en subastas semanales, por lo que puede variar de una semana a otra.
Los plazos disponibles son cuatro: 28, 91, 182 y 364 días. Esto permite elegir el horizonte que mejor se adapte al ciclo de efectivo de cada negocio. A mayor plazo, la tasa suele ser distinta, aunque no siempre más alta, ya que depende de las condiciones del mercado en cada subasta.
Estas son las características centrales del instrumento:
- Emisor: Gobierno Federal de México, a través de la Secretaría de Hacienda y Crédito Público
- Plazos: 28, 91, 182 y 364 días
- Respaldo: soberano, considerado de muy bajo riesgo
- Monto de entrada en Cetes Directo: desde $100 pesos para personas físicas
- Comisiones en Cetes Directo: sin costo por apertura ni por operación
- Tasa: definida en subasta del Banco de México, conocida antes de invertir
Para una PyME con excedentes de caja que no se usarán en el corto plazo, estas características pueden encajar bien con la necesidad de mantener el dinero disponible y que genere algo más que lo que ofrece una cuenta corriente.
Dos rutas para invertir en CETES según el tipo de PyME
No todas las PyMEs acceden a los CETES por el mismo camino. La diferencia clave está en el régimen fiscal bajo el cual opera tu negocio, y esto determina si puedes usar Cetes Directo o necesitas un intermediario financiero.
PyMEs registradas como persona física con actividad empresarial
Quienes tributan bajo el régimen de persona física con actividad empresarial o bajo el RESICO (Régimen Simplificado de Confianza) pueden abrir una cuenta en cetesdirecto.com a título personal. Aunque el negocio opera bajo ese régimen, la cuenta se registra a nombre de la persona física. El proceso de registro sigue estos pasos:
- Ingresar a cetesdirecto.com y crear una cuenta con correo electrónico
- Subir una fotografía de la INE vigente y capturar la CURP
- Vincular una cuenta bancaria a nombre de la misma persona física
- Verificar la identidad a través del proceso que indica la plataforma
- Elegir el monto, el plazo y el instrumento (CETES u otros valores gubernamentales)
- Confirmar la compra en la fecha de subasta correspondiente
Aunque la cuenta está a nombre de la persona física, los rendimientos que obtengas deben registrarse en la contabilidad del negocio si corresponden a recursos de la empresa. Este punto se aborda con más detalle en la sección de consideraciones fiscales.
PyMEs constituidas como persona moral
Las personas morales —sociedades anónimas, sociedades de responsabilidad limitada u otras figuras jurídicas— no pueden abrir cuenta en Cetes Directo. La plataforma de Nacional Financiera solo está disponible para personas físicas, sin excepción.
Esto no significa que una persona moral no pueda acceder a instrumentos de deuda gubernamental. Las alternativas son:
- Casas de bolsa: firmas como GBM u otras autorizadas por la CNBV permiten abrir cuentas a nombre de personas morales. A través de ellas se puede invertir en CETES, Bondes, Udibonos y otros valores. Por lo general cobran comisiones que varían según el intermediario y el monto invertido.
- Fondos de inversión de deuda gubernamental: varios bancos ofrecen fondos que replican el comportamiento de los CETES con una gestión administrada. Son una opción práctica para empresas que no quieren gestionar la compra directa en subasta.
- Mesas de dinero: algunas instituciones financieras ofrecen este servicio para empresas con montos más elevados, con acceso a tasas negociadas.
La diferencia de costo entre estas opciones y Cetes Directo puede ser relevante, sobre todo para montos pequeños. Por eso, antes de elegir un intermediario, conviene comparar las comisiones y los montos mínimos de cada uno.
Ventajas de los CETES para la liquidez de tu PyME
Desde la perspectiva empresarial, los CETES ofrecen algo que pocas alternativas pueden dar al mismo tiempo: bajo riesgo, plazos predecibles y rendimiento conocido desde el inicio. Esto los convierte en un instrumento que podría encajar con la gestión de excedentes de caja a corto plazo. Las ventajas más relevantes para un negocio son:
- Protección del poder adquisitivo: los excedentes de caja que permanecen sin moverse en una cuenta corriente pierden valor ante la inflación. Los CETES podrían ayudar a compensar ese efecto con un rendimiento predecible.
- Compatibilidad con ciclos operativos: los plazos de 28 o 91 días permiten recuperar el capital en fechas que pueden alinearse con necesidades de pago de nómina, proveedores o impuestos.
- Planeación financiera más clara: al conocer la tasa desde el momento de la compra, es posible proyectar con precisión cuánto dinero estará disponible al vencimiento.
- Respaldo soberano: el riesgo de impago es considerado muy bajo, lo que los diferencia de otros instrumentos de mayor rendimiento pero también de mayor incertidumbre.
Los CETES no son la única opción para gestionar la liquidez empresarial. Combinarlos con otros instrumentos o con cuentas que generan ganancias de forma automática podría ser una estrategia más completa que depender de un solo vehículo de inversión.
Consideraciones fiscales de los CETES para PyMEs en México
Los rendimientos de CETES generan ISR (Impuesto Sobre la Renta), y el tratamiento varía según el tipo de contribuyente. Para personas físicas con actividad empresarial, el intermediario —en este caso Cetes Directo— realiza una retención provisional de ISR sobre los rendimientos obtenidos. Esta retención debe declararse en la declaración anual y podría generar un saldo a favor o complementario según tu situación fiscal.
En el caso de las personas morales, los rendimientos generados por instrumentos de deuda se acumulan a los ingresos del ejercicio y se gravan conforme a la tasa de ISR corporativa aplicable. El intermediario también puede realizar retenciones provisionales, pero la empresa debe integrar esos ingresos a su contabilidad y reflejarlos en sus declaraciones periódicas.
Como el tratamiento fiscal puede variar según el régimen, el tipo de instrumento y el intermediario utilizado, lo más conveniente es consultar con una persona contadora o asesora fiscal antes de comenzar a invertir los recursos de la empresa. Esa consulta podría evitar inconsistencias en la declaración o errores en el cálculo del impuesto a pagar.
Consejos para gestionar la inversión en CETES desde tu PyME
Tener claridad sobre el instrumento es solo el primer paso. La forma en que se integra a la operación del negocio es lo que determina si realmente aporta valor. Estos consejos pueden ayudar a estructurar mejor esa decisión:
- Definir el porcentaje de liquidez a invertir: no todo el efectivo disponible debería destinarse a CETES. Conviene separar el capital operativo del excedente real antes de tomar cualquier decisión.
- Escalonar los plazos (estrategia de laddering): en lugar de invertir todo en un solo plazo, distribuir el capital entre vencimientos de 28, 91 y 182 días garantiza que siempre haya capital disponible en distintos momentos del mes o del trimestre.
- Activar la reinversión automática: en Cetes Directo (para personas físicas), es posible programar que el capital y los rendimientos se reinviertan de forma automática al vencimiento, sin necesidad de operar manualmente cada ciclo.
- Revisar las tasas antes de cada compra: como la tasa se define en subasta semanal, puede variar. Comparar la tasa de la subasta actual con el histórico reciente ayuda a tomar decisiones más informadas.
- Considerar otros instrumentos de deuda gubernamental: los Bondes o los Udibonos ofrecen características distintas a los CETES y podrían complementar la estrategia de inversión según el horizonte del negocio.
Además de los CETES, existen otras herramientas que permiten que el dinero del negocio no esté inactivo. Por ejemplo, la app de Mercado Pago ofrece una cuenta donde el saldo puede generar ganancias de forma automática, lo que podría ser útil para administrar los ingresos del día a día mientras se decide qué porcentaje destinar a instrumentos de mayor plazo.
Preguntas frecuentes sobre CETES para PyMEs
¿Cuánto dinero necesita mi PyME para empezar a invertir en CETES?
Si el negocio opera como persona física con actividad empresarial, el monto de entrada en Cetes Directo es de $100 pesos. Para personas morales que acceden a través de casas de bolsa o fondos de inversión, el monto mínimo varía según el intermediario: algunos no tienen un mínimo establecido, mientras que otros pueden requerir montos más altos para acceder a ciertos instrumentos o estrategias.
¿Mi PyME puede abrir una cuenta en Cetes Directo?
Depende del régimen fiscal. Si el negocio está registrado como persona física con actividad empresarial o bajo el RESICO, sí es posible abrir una cuenta en cetesdirecto.com usando los datos personales del titular. Las personas morales no pueden abrir cuenta en Cetes Directo y deben recurrir a casas de bolsa autorizadas o fondos de inversión de deuda gubernamental en bancos.
¿Es posible retirar el dinero antes del vencimiento de los CETES?
Sí, existe la posibilidad de hacer una venta anticipada en el mercado secundario. Sin embargo, el rendimiento obtenido podría ser menor al esperado, ya que el precio de venta depende de las condiciones del mercado en ese momento. Para una PyME que necesita liquidez con cierta urgencia, esta opción existe, pero no garantiza el rendimiento original.
¿Qué plazos de CETES convienen más para una PyME?
No hay una respuesta única: depende del ciclo operativo del negocio. Los plazos de 28 o 91 días ofrecen mayor disponibilidad del capital y son más adecuados para empresas con necesidades de efectivo frecuentes. Los plazos de 182 o 364 días podrían ofrecer tasas distintas, pero implican menor liquidez durante ese periodo. La estrategia de escalonamiento descrita antes puede ayudar a combinar ambos horizontes.
Gestionar bien la liquidez de una PyME va más allá de tener dinero en cuenta. Herramientas como los CETES, los fondos de deuda gubernamental o las cuentas que generan ganancias de forma automática pueden trabajar en conjunto para que el capital no pierda valor mientras no se usa.
Si buscas una opción digital para el día a día, la app de Mercado Pago permite que el saldo en cuenta genere ganancias sin que tengas que hacer nada adicional, lo que puede ser un punto de partida práctico mientras defines una estrategia de inversión más estructurada para tu negocio.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Aplican Restricciones. Consulta más información de los productos y promociones ofrecidas por Mercado Pago en: https://mpago.li/2MdeJDh.
Deja un comentario