Medios de pago internacionales que aceptan comercios mexicanos, según quién te compra

Si tu negocio atiende turistas o clientes del extranjero, conocer qué medios aceptar y cuánto te cuesta cada uno puede marcar la diferencia entre cerrar o perder una venta. Aquí encontrarás cinco opciones disponibles en México, con sus ventajas, límites y el perfil de cliente para el que funciona mejor cada una.
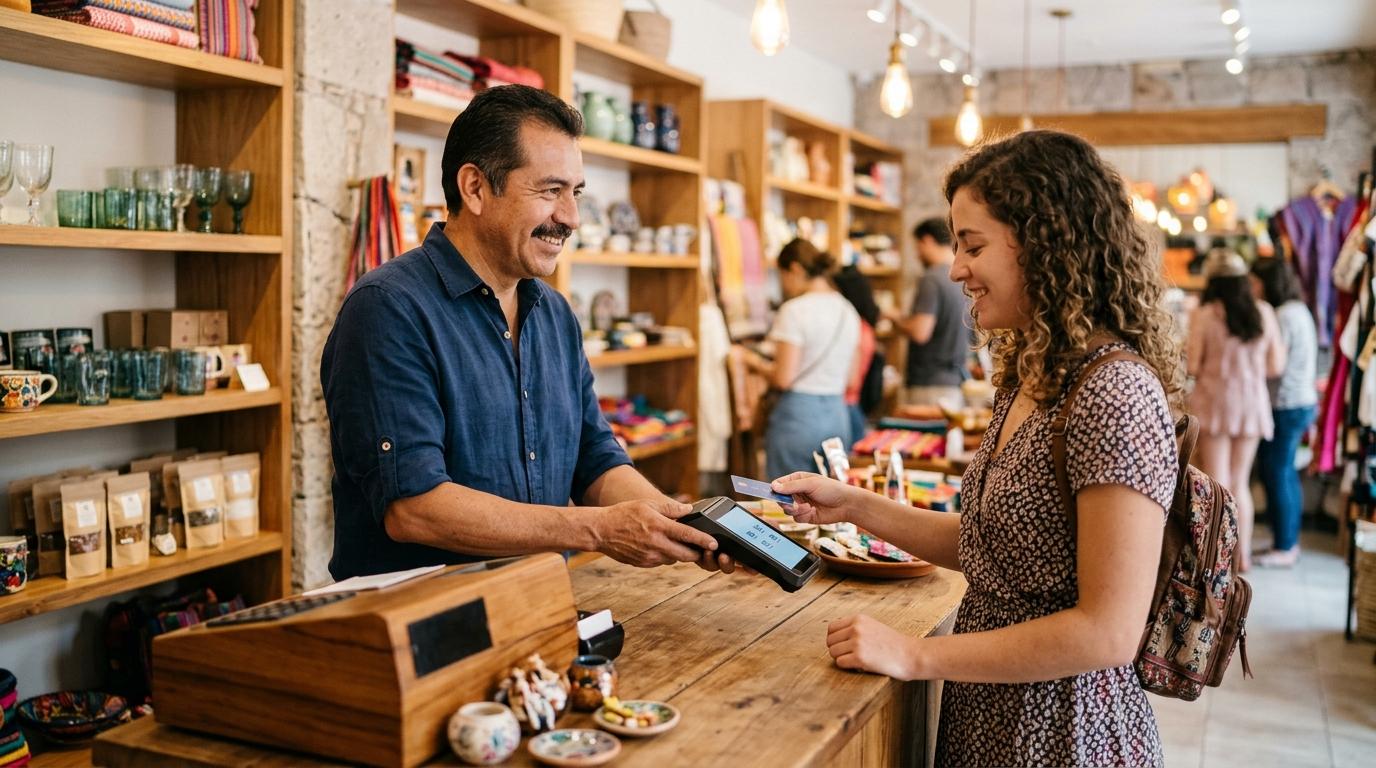
México recibe millones de visitantes internacionales cada año, y muchos de ellos llegan con tarjetas extranjeras, billeteras en el celular o dólares en efectivo. Para la gran mayoría de los comercios físicos, la respuesta más práctica es clara: una terminal que acepte tarjetas internacionales con pagos sin contacto cubre la mayor parte de las situaciones. El efectivo en dólares es posible, pero tiene límites legales que conviene conocer antes de aceptarlo. El criterio de selección no es solo qué existe, sino qué conviene según el tipo de cliente que te visita y el costo real que asume tu negocio.
A lo largo de este artículo encontrarás cinco medios de pago internacionales disponibles en México, evaluados con tres criterios concretos: costo para el comercio, uso entre clientes extranjeros y facilidad de conciliación contable. Cada opción incluye sus límites y el perfil de cliente para el que funciona mejor.
Cómo elegimos estos medios de pago internacionales para tu comercio
Antes de entrar al listado, vale la pena explicar con qué lente se evaluó cada opción, para que puedas aplicar el mismo criterio a tu negocio.
El primer criterio es el costo para el comercio: la comisión por transacción y el tipo de cambio que aplica el proveedor al liquidar en pesos. Dos terminales que acepten tarjetas internacionales pueden tener estructuras de cobro distintas, y esa diferencia impacta tu margen en cada venta.
El segundo es el uso entre clientes extranjeros en México: no todos los medios son igual de comunes entre turistas, nómadas digitales o viajeros de negocios. Activar un medio que tus clientes no usan tiene un costo de oportunidad real. El tercero es la facilidad de conciliación contable, que incluye la obligación de emitir CFDI por cada venta, incluso cuando el comprador es extranjero. Los cinco medios que se describen a continuación están disponibles en México.
1. Tarjetas internacionales en terminal, mejor para ventas en mostrador
La opción con mayor cobertura y la primera que conviene activar en cualquier comercio que reciba clientes del extranjero es la terminal de punto de venta que acepte tarjetas internacionales.
Las redes Visa, Mastercard y American Express operan en prácticamente todo el mundo. Cuando un turista paga con su tarjeta en tu negocio, la transacción viaja por esa red hasta el banco adquirente en México, que es quien te deposita el dinero. Un detalle que pocos proveedores comunican con claridad: el monto siempre se liquida en pesos al tipo de cambio que fija el banco adquirente en el momento de la operación, no al tipo de cambio del día que publican los medios financieros. Esa diferencia puede ser pequeña, pero afecta el monto que recibes.
La comisión por tarjeta internacional puede ser ligeramente distinta a la que aplica para tarjetas nacionales, dependiendo del contrato con tu proveedor. El plazo de depósito habitual es de uno a dos días hábiles. Al contratar una terminal, conviene verificar que acepte las tres redes principales y que tenga NFC habilitado para pagos sin contacto. Las terminales Point de Mercado Pago, por ejemplo, son una opción disponible en México que cumple con esos requisitos.
2. Pagos sin contacto con celular o reloj, mejor para filas y ticket bajo
Muchos turistas que llegan de Europa, Estados Unidos o Canadá pagan con el celular o el reloj por costumbre. Si tu terminal no acepta pagos sin contacto, esa venta puede perderse en segundos.
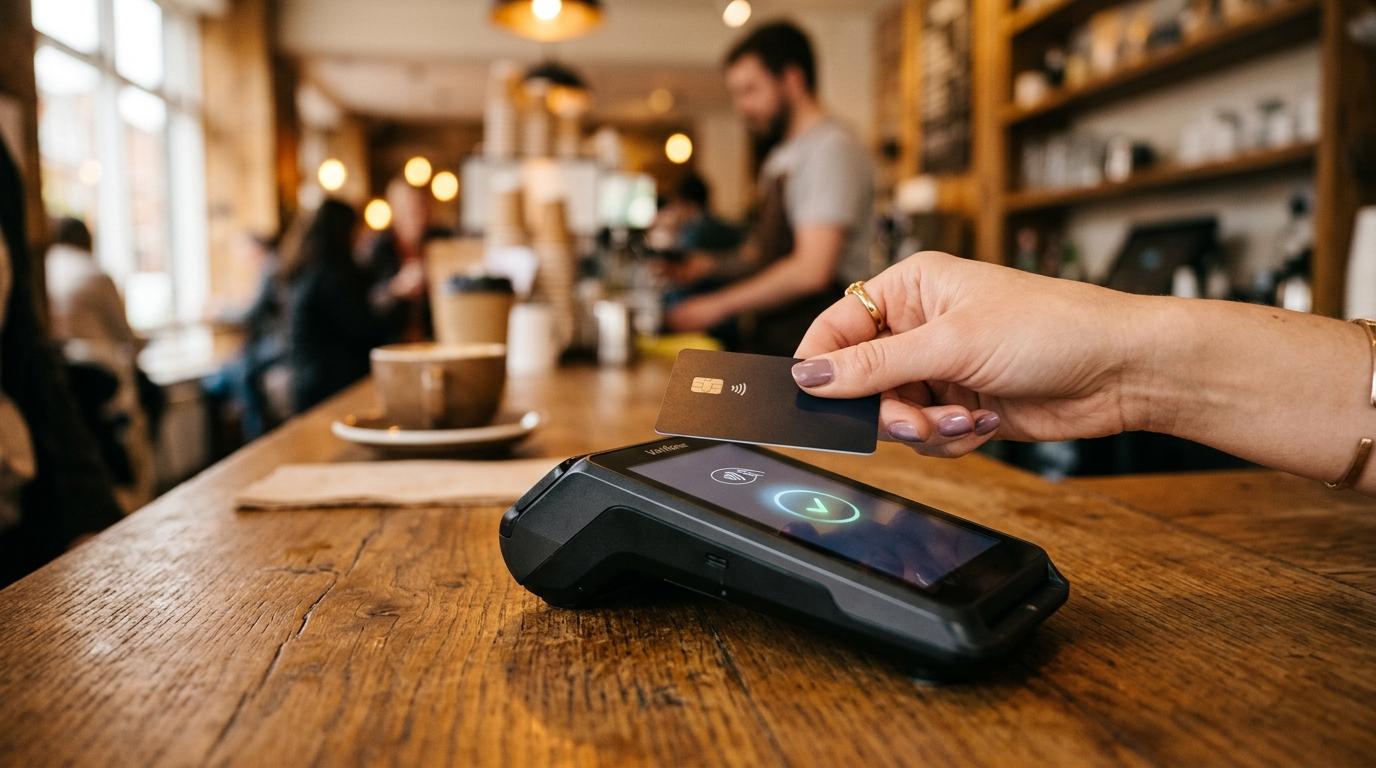
Los pagos sin contacto (NFC) no requieren una terminal diferente: funcionan sobre la misma terminal de tarjetas. Billeteras del celular como Apple Pay y Google Pay usan las mismas redes Visa, Mastercard y Amex que una tarjeta física, por lo que la comisión que paga el comercio es equivalente. El único requisito es que la terminal tenga la tecnología NFC habilitada, algo que no todos los equipos activan por omisión.
El perfil de cliente que más usa este medio son turistas jóvenes y nómadas digitales, dos segmentos que crecen entre quienes visitan México. Para ventas de ticket bajo y filas largas, la autorización es más ágil que insertar una tarjeta y capturar un PIN, lo que mejora la experiencia en el mostrador.
3. Link de pago, mejor para reservas y anticipos desde otro país
El link de pago resuelve una situación que las terminales físicas no pueden cubrir: cobrar antes de que el cliente llegue al negocio.
Es una herramienta útil para hospedajes, tours, restaurantes con reservación o cualquier servicio que requiera un anticipo. El cliente recibe el link, paga con su tarjeta desde su país de origen y el comercio confirma la reserva. Desde la perspectiva del negocio, el monto se recibe en pesos; el tipo de cambio lo aplica el banco emisor del cliente, no el comercio. Esto también permite segmentar a tus clientes según su origen y anticipar el flujo de caja con mayor precisión.
El límite de este medio es la confianza: no todos los clientes están dispuestos a pagar por link a un negocio que no conocen. Combinarlo con presencia en plataformas de reserva reconocidas reduce esa fricción. Si quieres entender cómo llegar a esos clientes antes de que lleguen a tu negocio, revisar los canales correctos para tu pyme puede ayudarte a tomar esa decisión con más información.
4. Transferencia internacional, mejor para montos altos y clientes recurrentes
Para clientes corporativos, agencias de viaje extranjeras o compras de mayoreo, la transferencia internacional es el medio que mejor se adapta al volumen y a la formalidad que exige ese tipo de relación comercial.
El proceso es directo: el cliente envía desde su banco al exterior hacia la CLABE del negocio en México. El plazo puede ser de uno a tres días hábiles y el banco corresponsal cobra una comisión de recepción que varía según las instituciones involucradas. Los bancos mexicanos liquidan estas transferencias en pesos al tipo de cambio del día de la operación. El comercio no elige ese tipo de cambio: lo determina la institución bancaria.
El límite es claro: no es un medio práctico para ventas en mostrador ni para clientes nuevos que no tienen una relación previa con el negocio. La conciliación contable también puede ser más compleja, sobre todo porque para emitir el CFDI correspondiente se necesita identificar el RFC del cliente o usar el RFC genérico que permite el SAT para ventas al extranjero.
5. Efectivo en dólares, mejor para casos puntuales y con límites legales
Muchos turistas llegan con dólares en efectivo y preguntan si pueden pagar así. La respuesta es sí, pero con restricciones que conviene conocer antes de aceptarlos.
La normativa mexicana limita el uso de dólares en efectivo según el tipo de operación. Antes de aceptarlos de forma habitual en tu negocio, conviene consultarlo con una persona contadora o revisar las reglas vigentes de Banxico y del SAT.
El riesgo cambiario es otro factor a considerar: el tipo de cambio al que recibes el billete puede diferir del tipo de cambio al que lo deposita tu banco, y los bancos pueden rechazar billetes deteriorados o de series antiguas. Para la facturación, la venta se registra en pesos al tipo de cambio del día publicado por el SAT en el Diario Oficial de la Federación. Si el cliente no tiene RFC mexicano, el SAT permite usar el RFC genérico para ventas al extranjero (XEXX010101000). Para exportación de servicios puede aplicar tasa 0% de IVA, aunque eso depende de cada caso; lo recomendable es consultarlo con una persona contadora antes de aplicarlo.
Comparativo de medios de pago internacionales para comercios mexicanos
Esta referencia resume los cinco medios según los criterios del artículo. Las comisiones varían según el proveedor, por lo que conviene verificarlas en el sitio oficial de cada opción antes de contratar.
Tarjetas internacionales en terminal
- Costo: comisión variable según proveedor; puede diferir de la tarifa para tarjetas nacionales
- Plazo de depósito: 1-2 días hábiles
- Moneda de liquidación: pesos (tipo de cambio del banco adquirente)
- Requisito principal: terminal con soporte para Visa, Mastercard y Amex
Pagos sin contacto (NFC)
- Costo: misma comisión que tarjeta física
- Plazo de depósito: 1-2 días hábiles
- Moneda de liquidación: pesos
- Requisito principal: terminal con NFC habilitado
Link de pago
- Costo: comisión variable según proveedor
- Plazo de depósito: según el proveedor del servicio
- Moneda de liquidación: pesos (tipo de cambio del banco emisor del cliente)
- Requisito principal: app o cuenta de cobro activa
Transferencia internacional
- Costo: comisión del banco corresponsal (no la fija el comercio)
- Plazo de depósito: 1-3 días hábiles
- Moneda de liquidación: pesos (liquidación según Banxico)
- Requisito principal: CLABE interbancaria del negocio
Efectivo en dólares
- Costo: sin comisión de procesamiento, pero con riesgo cambiario en el depósito
- Plazo de depósito: inmediato en caja; el depósito bancario depende del banco
- Moneda de liquidación: pesos (tipo de cambio del banco)
- Requisito principal: consultar las reglas vigentes de Banxico y del SAT sobre uso de efectivo en dólares
Comparar estas variables según el perfil de tu negocio y el tipo de cliente que recibes con más frecuencia es el punto de partida para decidir qué activar primero.
Preguntas frecuentes sobre medios de pago internacionales para comercios
¿Cómo facturo una venta a un turista extranjero?
El CFDI debe emitirse en pesos mexicanos al tipo de cambio del día publicado por el SAT en el Diario Oficial de la Federación. Si el cliente no tiene RFC mexicano, el SAT permite usar el RFC genérico para ventas al extranjero: XEXX010101000. Para la exportación de servicios puede aplicar tasa 0% de IVA, pero eso depende de cada caso. Antes de aplicarlo, conviene consultarlo con una persona contadora y revisar la información en el sitio oficial del SAT.
¿Cobrar con tarjeta extranjera cuesta más que con una tarjeta mexicana?
Depende del contrato con el proveedor de terminal. Algunos aplican la misma comisión para tarjetas nacionales e internacionales; otros tienen una tarifa diferenciada. El tipo de cambio lo fija el banco adquirente, no el comercio, y el monto siempre se liquida en pesos. Revisar el contrato antes de aceptar tarjetas internacionales es la forma de conocer la comisión exacta que aplica en tu caso.
¿Qué medios de pago usan más los turistas en México?
Las tarjetas de crédito y débito internacionales (Visa, Mastercard, Amex) siguen siendo el medio más extendido entre visitantes extranjeros. Los pagos sin contacto con celular o reloj (Apple Pay, Google Pay) crecen entre turistas de Estados Unidos, Europa y Canadá. El efectivo en pesos es común en mercados y servicios pequeños; el efectivo en dólares es menos frecuente y tiene los límites legales descritos en este artículo.
¿Puedo cobrar en dólares en mi negocio?
Sí, pero con límites que dependen del tipo de operación. El banco puede rechazar billetes deteriorados o de series antiguas. El CFDI se emite en pesos al tipo de cambio del día publicado por el SAT en el Diario Oficial de la Federación. Antes de aceptar dólares de forma habitual, consulta con una persona contadora o revisa las reglas vigentes de Banxico y del SAT.
Si hoy tu negocio solo cobra en efectivo, el primer paso con mayor impacto es activar una terminal que acepte tarjetas internacionales y pagos sin contacto. Las terminales de punto de venta de Mercado Pago son una opción disponible en México que cubre esas dos funciones.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Deja un comentario